Vender a prazo pode ser uma excelente estratégia para aumentar as vendas, conquistar clientes e ampliar o relacionamento com o mercado. Mas toda venda a prazo envolve uma decisão: confiar que o cliente pagará no futuro.
É aí que entra o ciclo de crédito.
Mais do que consultar um CPF ou CNPJ antes de liberar uma compra, o ciclo de crédito reúne um conjunto de etapas que começa na identificação e análise do cliente e continua durante todo o relacionamento financeiro, até o pagamento da dívida ou sua eventual recuperação.
Para o empresário, entender esse processo é importante porque uma decisão de crédito não termina quando a venda é aprovada. Ela precisa ser acompanhada.
O que é o ciclo de crédito?
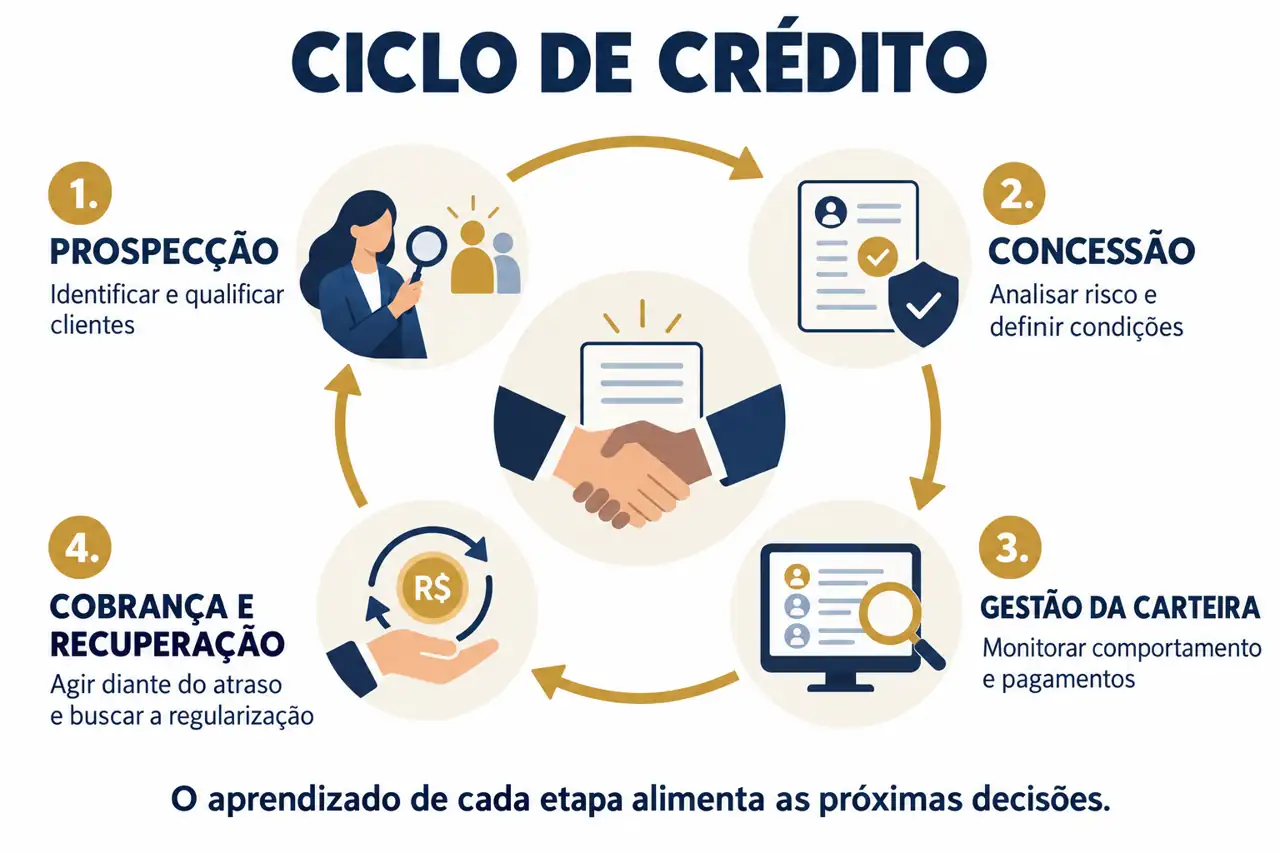
O ciclo de crédito é o conjunto de etapas relacionadas à identificação do cliente, análise, concessão, acompanhamento e recuperação do crédito.
Na prática, ele pode ser entendido como uma jornada:
Prospecção → Concessão → Gestão da carteira → Cobrança e recuperação
Cada etapa tem uma função específica.
A prospecção busca identificar clientes com potencial para comprar. A concessão avalia o risco antes de liberar o crédito. A gestão acompanha o comportamento da carteira depois da venda. A cobrança e a recuperação entram em ação quando ocorre atraso ou inadimplência.
O ponto mais importante é entender que essas etapas estão conectadas.
Uma empresa que prospecta sem critérios pode atrair clientes inadequados para sua política de crédito. Uma empresa que concede sem analisar aumenta sua exposição ao risco. Quem não monitora a carteira pode descobrir o problema tarde demais. E quem só cobra depois que a dívida já está vencida pode perder oportunidades de recuperação.
Por isso, o ciclo de crédito deve ser tratado como um processo contínuo de gestão.
Por que o ciclo de crédito é importante para o negócio?
Crédito é uma ferramenta comercial. Ele pode facilitar a compra, aumentar o ticket, ampliar o público e estimular novas vendas.
Ao mesmo tempo, crédito também representa risco.
Quando uma empresa vende hoje e recebe depois, existe um intervalo entre a realização da venda e a entrada efetiva do dinheiro no caixa.
Nesse intervalo, podem ocorrer mudanças na situação financeira do cliente.
Uma gestão estruturada do ciclo de crédito ajuda a empresa a tomar decisões mais informadas e equilibrar duas necessidades:
- vender e aproveitar oportunidades comerciais;
- proteger o caixa e controlar o risco de inadimplência.
O objetivo não é simplesmente aprovar menos crédito. É conceder crédito de maneira mais adequada ao perfil e ao comportamento de cada cliente.
As 4 etapas do ciclo de crédito
1. Prospecção e aquisição de clientes
O ciclo começa antes mesmo da concessão de crédito.
Na prospecção, a empresa procura identificar quem são seus potenciais clientes e quais perfis fazem sentido para o seu negócio.
Conhecer o público ajuda a responder perguntas importantes:
- Quem é o cliente que queremos atrair?
- Qual é seu perfil de consumo?
- Qual produto ou serviço procura?
- Qual condição de pagamento é adequada?
- Qual nível de risco é compatível com a política da empresa?
Imagine uma loja que vende móveis planejados. Seu processo comercial pode envolver clientes que compram à vista, clientes que parcelam diretamente com a empresa e clientes empresariais.
Cada perfil pode apresentar características e riscos diferentes.
Por isso, a estratégia comercial e a política de crédito precisam conversar entre si.
2. Concessão de crédito
É o momento em que a empresa decide se deve conceder crédito e em quais condições.
Aqui entram informações que ajudam a avaliar o risco do cliente, como dados cadastrais, histórico de pagamentos, comportamento financeiro e informações relacionadas à capacidade de pagamento.
A consulta de informações de crédito não deve ser vista como uma simples etapa burocrática.
Ela é um instrumento de apoio à decisão.
Dependendo da política da empresa, a análise pode ajudar a definir:
- se o crédito será concedido;
- qual limite poderá ser oferecido;
- qual prazo de pagamento é adequado;
- quais condições comerciais podem ser utilizadas;
- quando uma análise adicional será necessária.
O score de crédito, por exemplo, é uma pontuação utilizada para estimar o risco associado ao comportamento de pagamento. Ele pode ser uma informação relevante, mas não deve necessariamente ser analisado de forma isolada.
Uma boa política de crédito estabelece critérios claros e compatíveis com o perfil do negócio.
3. Gestão da carteira
A aprovação do crédito não encerra o processo.
Depois da venda, começa uma etapa igualmente importante: acompanhar a carteira de clientes.
A empresa precisa observar o comportamento dos pagamentos e identificar alterações que possam representar aumento de risco.
Imagine um cliente que sempre pagou suas parcelas em dia e, de repente, começa a atrasar pagamentos.
Esse comportamento merece atenção.
O monitoramento permite identificar sinais de mudança e tomar decisões antes que um pequeno atraso se transforme em uma dívida maior.
A gestão da carteira também pode apoiar estratégias comerciais.
Clientes que apresentam bom comportamento de pagamento podem receber condições adequadas ao seu histórico. Já situações de maior risco podem exigir revisão de limites, condições ou abordagens.
Gestão de crédito não é apenas evitar perdas. É também administrar oportunidades.
4. Cobrança e recuperação
Quando o pagamento não acontece, o ciclo entra em uma nova etapa.
A cobrança deve ser planejada e adequada ao perfil do cliente e ao estágio da dívida.
Uma comunicação realizada logo no início do atraso pode ter um objetivo diferente daquela utilizada em uma dívida mais antiga.
Por isso, muitas empresas utilizam uma régua de cobrança, que é uma sequência planejada de contatos e ações de acordo com o tempo de atraso.
Por exemplo:
- lembrete antes do vencimento;
- comunicação próxima à data de vencimento;
- contato após o primeiro atraso;
- proposta de regularização;
- negociação de condições;
- estratégias específicas para dívidas mais antigas.
O objetivo é aumentar as possibilidades de recebimento sem transformar a cobrança em um problema de relacionamento.
Uma cobrança eficiente precisa ser objetiva, respeitosa e orientada à solução.
O ciclo de crédito também é um ciclo de relacionamento
Existe uma tendência de enxergar crédito, vendas e cobrança como áreas separadas.
Na prática, elas estão relacionadas.
O mesmo cliente que hoje compra pode amanhã precisar de uma nova condição de pagamento. O cliente que atrasou pode voltar a ser um bom pagador depois de uma renegociação. E um cliente que teve uma experiência ruim durante uma cobrança pode deixar de comprar da empresa.
Por isso, o ciclo de crédito também influencia a experiência do cliente.
A empresa precisa encontrar equilíbrio entre controle de risco e qualidade do relacionamento.
O desafio é evitar dois extremos:
Conceder crédito sem critérios, aumentando a exposição a perdas.
Criar barreiras excessivas, dificultando vendas para clientes com perfil adequado.
A melhor decisão depende das características de cada negócio, de sua política comercial e do perfil de sua carteira.
Dados ajudam a tomar decisões melhores
Uma gestão de crédito eficiente depende de informação.
Quanto melhor a qualidade das informações utilizadas pela empresa, maior a capacidade de compreender o perfil dos clientes, identificar riscos e acompanhar mudanças de comportamento.
O Cadastro Positivo, por exemplo, reúne informações que podem auxiliar análises de risco e decisões relacionadas à concessão de crédito e vendas a prazo.
Mas informação só gera valor quando é utilizada dentro de critérios adequados.
Também é importante considerar as regras aplicáveis ao tratamento de dados pessoais. A LGPD prevê, entre suas hipóteses legais, o tratamento de dados para proteção do crédito, além de estabelecer princípios e responsabilidades para o uso de dados pessoais.
Na prática, isso significa que a empresa precisa combinar dados, processos, tecnologia e governança.
O que fazer para manter um ciclo de crédito saudável?
Não é necessário começar com uma estrutura complexa. O primeiro passo é organizar o processo.
O que fazer?
1. Defina sua política de crédito
Estabeleça critérios objetivos para aprovação, limites, prazos e condições.
2. Conheça sua carteira
Identifique perfis de clientes, comportamento de pagamento, concentração de risco e histórico de atrasos.
3. Use informações para apoiar decisões
Considere dados cadastrais, históricos e indicadores de risco disponíveis para sua operação.
4. Monitore depois da venda
Não espere a inadimplência crescer para agir. Acompanhe mudanças de comportamento e sinais de deterioração da carteira.
5. Estruture sua cobrança
Defina quando, como e por quais canais cada cliente será contatado em caso de atraso.
6. Segmente a abordagem
Nem todo cliente inadimplente está na mesma situação. A comunicação pode considerar tempo de atraso, histórico e perfil da dívida.
7. Meça os resultados
Acompanhe indicadores como inadimplência, atrasos, recuperação de crédito, prazo médio de recebimento e desempenho da carteira.
8. Revise sua política periodicamente
O mercado muda. O comportamento dos consumidores muda. A política de crédito também precisa evoluir.
Crédito bem administrado ajuda a vender melhor
O ciclo de crédito não deve ser encarado apenas como uma ferramenta para reduzir inadimplência.
Ele pode contribuir para uma operação comercial mais inteligente.
Quando a empresa conhece melhor seus clientes e organiza suas decisões, consegue trabalhar com mais clareza em questões como limites, condições de pagamento, acompanhamento da carteira e recuperação de valores.
Isso também ajuda a aproximar áreas que muitas vezes trabalham separadas, como marketing, vendas, crédito, financeiro, cobrança e atendimento.
No fim, todos estão olhando para o mesmo objetivo: construir relações comerciais sustentáveis.
Conclusão
O ciclo de crédito começa antes da venda e continua depois dela.
Prospecção, concessão, gestão da carteira e cobrança e recuperação fazem parte de um mesmo processo. Quando essas etapas são tratadas de forma integrada, a empresa consegue equilibrar melhor crescimento, relacionamento com clientes e controle de riscos.
Para empresários e lojistas, a pergunta não deveria ser apenas “devo conceder crédito?”.
Uma pergunta mais completa é:
“Como posso conceder, acompanhar e recuperar crédito de maneira mais inteligente?”
Essa visão transforma o crédito de uma simples condição de venda em uma ferramenta estratégica para a gestão do negócio.
Como entidade que representa o comércio do Rio de Janeiro, o CDLRio acompanha as transformações do mercado e contribui para ampliar o acesso a informação, conhecimento e soluções que apoiem melhores decisões empresariais.